Insólito: ahora Caputo dijo que la economía anda mal por la visita del Papa

Frente a los números negativos de actividad, el funcionario parece haber cambiado las certezas por un curioso repertorio de explicaciones: menos gas, más lluvias, nevadas, el Mundial de fútbol y ahora también hasta la visita del Papa.

En abril, el ministro de Economía, Luis Caputo, aseguraba que la Argentina había ingresado en un “proceso virtuoso” y lanzaba una de sus promesas más grandilocuentes: los 18 meses siguientes serían “los mejores que Argentina haya visto en las últimas décadas”. Apenas cinco meses después, frente a los números negativos de actividad, el funcionario parece haber cambiado las certezas por un curioso repertorio de explicaciones: menos gas, más lluvias, nevadas, el Mundial de fútbol y hasta la visita del Papa.

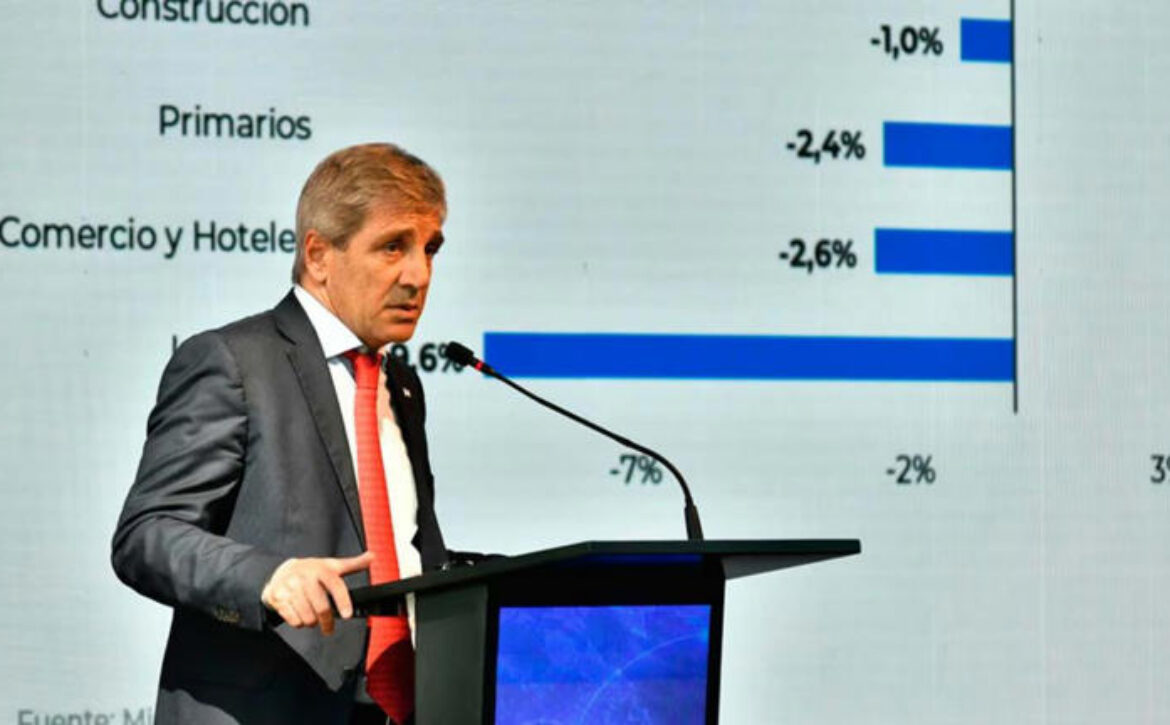
El dato que obligó a Caputo a salir a explicar la situación fue el resultado del EMAE de julio, que registró una caída del 1,4% interanual y un derrumbe del 2,9% respecto de junio. Frente a semejante retroceso, el ministro sostuvo que durante el mes se produjeron distintos “shocks transitorios” que golpearon a varios sectores de la economía.

Según su explicación, la industria manufacturera sufrió por una menor disponibilidad de gas, mientras que las mayores lluvias y nevadas afectaron a la construcción, la minería y algunos servicios. Pero el listado de factores no terminó allí: Caputo también mencionó las menores horas trabajadas vinculadas al Mundial de fútbol disputado durante el año.

Y, como si el Mundial no fuera suficiente para explicar los tropiezos de la economía, el ministro también vinculó la volatilidad de los mercados con la visita del Papa. Según planteó, la llegada del pontífice podía generar movimientos transitorios en la actividad y en el comportamiento de los mercados. Así, el repertorio oficial para explicar los problemas económicos terminó incorporando un elemento tan inesperado como difícil de tomar en serio: la agenda papal.

El contraste con sus propias previsiones resulta todavía más evidente. En abril, Caputo aseguraba que la inflación se encaminaba hacia su “certificado de defunción” y que el país ingresaba en una etapa de mayor crecimiento. Ahora, ante los datos adversos, el ministro busca relativizar el retroceso destacando que la actividad acumuló un crecimiento del 1,7% durante los primeros siete meses de 2026.

El problema es que el dato mensual de julio no parece acompañar el relato oficial. De los 15 sectores que integran el EMAE, apenas siete registraron aumentos interanuales, mientras que los restantes mostraron retrocesos. La economía, por lo tanto, continúa exhibiendo un comportamiento desigual y sectores que todavía no consiguen recuperar dinamismo.

El escenario también choca con el discurso triunfalista que el Gobierno mantiene puertas afuera del país. Mientras la administración de Javier Milei promociona en el exterior una Argentina transformada, lista para recibir inversiones y encaminada hacia una nueva etapa de crecimiento que la convertiría en una potencia mundial, distintos indicadores comenzaron a exhibir dificultades en actividad, consumo y empleo. Incluso el riesgo país superó los 600 puntos en septiembre, en un contexto que obligó al Gobierno a buscar alternativas para sostener la confianza financiera.

Pero Caputo no abandonó el optimismo. Durante la Argentina Week en París volvió a reivindicar su diagnóstico y aseguró que el Gobierno había producido un “punto de inflexión” y que la Argentina se encaminaba a conseguir cuatro años consecutivos de superávit financiero.

Así, mientras los datos muestran una economía que vuelve a pisar el freno, el ministro continúa defendiendo la idea de una transformación exitosa. La diferencia es que, cuando aparecen los números negativos, el repertorio de explicaciones parece ampliarse: primero fueron los “shocks transitorios”; después, el gas, las lluvias, las nevadas, el Mundial y ahora hasta la visita del Papa.

La escena resulta casi caricaturesca: en abril eran “los mejores 18 meses” en décadas y la inflación tenía su “certificado de defunción”; cinco meses después, una caída de la actividad puede explicarse por el clima, las horas destinadas a mirar fútbol y hasta por la volatilidad asociada a una visita papal. Por ahora, aquella prometida edad de oro de la economía argentina sigue sin aparecer, pero las excusas para explicar su ausencia no dejan de multiplicarse.

Read More

La recesión no da tregua: la industria automotriz acumula un derrumbe del 16,9% en lo que va del año

La industria automotriz argentina profundiza su deterioro y acumula una caída de 16,9% en la producción durante los primeros nueve meses del año. En septiembre se fabricaron 39.747 vehículos, un 15,6% menos que en igual mes de 2025. El desplome de la producción expone el impacto de la recesión sobre uno de los sectores industriales más importantes del país, mientras el mercado interno continúa por debajo de los niveles del año pasado.

La industria automotriz volvió a mostrar en septiembre un panorama preocupante. Según los datos de la Asociación de Fábricas de Automotores (ADEFA), las terminales produjeron 39.747 unidades durante el mes, lo que representa una caída de 15,6% respecto de septiembre de 2025, cuando se habían fabricado 47.108 vehículos.

El dato adquiere todavía mayor gravedad al observar el acumulado anual: entre enero y septiembre se produjeron apenas 314.975 vehículos, frente a los 379.243 fabricados durante el mismo período del año pasado. Son 64.268 unidades menos, equivalentes a un derrumbe del 16,9%.

La comparación mensual tampoco alcanza para ocultar el deterioro. En septiembre se fabricaron apenas 366 unidades más que en agosto, cuando habían salido de las terminales 39.381 vehículos, lo que representa una mejora marginal de apenas 0,9%.

El retroceso fue especialmente marcado en algunos segmentos. La producción de automóviles se desplomó 28,1% interanual en septiembre, convirtiéndose en uno de los principales factores detrás de la fuerte contracción del sector.

La situación revela además una creciente dependencia de las ventas externas para sostener los niveles de actividad. En septiembre se exportaron 28.213 unidades, un 6,8% más que un año atrás y el mejor registro mensual de 2026. De acuerdo con ADEFA, el 71% de los vehículos producidos durante el mes tuvo como destino mercados externos.

En los primeros nueve meses del año, las exportaciones alcanzaron las 203.072 unidades, equivalentes al 64,5% de la producción total. Brasil concentró más del 60% de los envíos, aunque redujo parcialmente su participación, mientras que América Central, Perú, Chile y Colombia incrementaron su peso y explicaron casi otro 32% de las exportaciones.

El desempeño exportador aparece así como el principal sostén de una industria que enfrenta un escenario cada vez más complicado puertas adentro. El propio presidente de ADEFA, Rodrigo Pérez Graziano, reconoció que el mercado interno se mantiene por debajo de los niveles de 2025, mientras las terminales buscan recuperar volumen de producción.

El contraste es evidente: mientras las exportaciones ofrecen un alivio parcial, la producción acumulada se encuentra casi 17% por debajo del año pasado y el mercado interno continúa sin recuperar los niveles previos. La industria automotriz, uno de los pilares del entramado manufacturero argentino, atraviesa así un año marcado por la fuerte contracción de la actividad y por la creciente necesidad de colocar su producción fuera del país para sostener el funcionamiento de las plantas.

Read More

Construcción: En un solo mes se perdieron 4 mil puestos de trabajo registrados

La recesión comienza a golpear con mayor fuerza a uno de los sectores clave de la economía. En julio, la construcción perdió cerca de 4 mil puestos de trabajo registrados, más de 133 empleos por día, al mismo tiempo que la actividad sectorial sufrió una fuerte caída. Los datos del IERIC muestran un nuevo retroceso y profundizan las señales de deterioro del empleo formal.

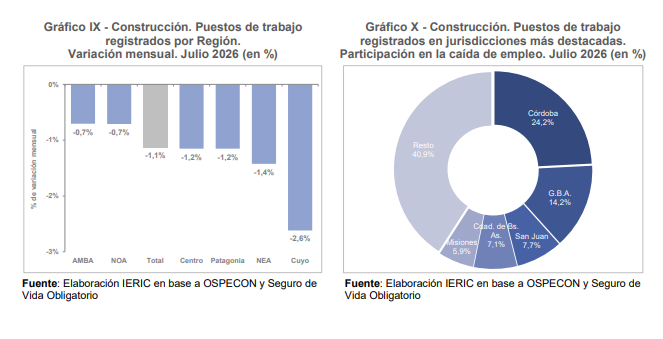
La construcción vuelve a encender una señal de alarma sobre el estado de la economía. Según los últimos datos del Instituto de Estadística y Registro de la Industria de la Construcción (IERIC), durante julio se contabilizaron 352.511 puestos de trabajo registrados, lo que representa una caída mensual del 1,1% y la pérdida de alrededor de 4 mil empleos formales respecto de junio.

El ritmo de destrucción del empleo resulta significativo: más de 133 puestos registrados desaparecieron por día durante un solo mes. Para el IERIC, el resultado “profundizó la pérdida de dinamismo que venía mostrando la actividad durante los últimos meses”.

El deterioro también queda expuesto al comparar el nivel actual con el comportamiento histórico. El empleo registrado en la construcción quedó 11,5% por debajo del promedio para julio, calculado sobre los registros desde 2011, con excepción de los años 2020 y 2021. El promedio histórico alcanza los 398.380 trabajadores, muy por encima de los 352.511 registrados este año.

La comparación interanual agrega otra señal preocupante. Después de 15 meses consecutivos de variaciones positivas, el empleo registrado cayó 1% respecto de julio de 2025. Si bien el acumulado de los primeros siete meses de 2026 todavía muestra una mejora del 0,7% frente al mismo período del año pasado, el dato de julio marca un cambio de tendencia que vuelve a poner al sector bajo presión.

El escenario resulta todavía más delicado porque la pérdida de puestos de trabajo coincide con una contracción de la actividad. En julio, la construcción cayó 4,6% mensual en la serie desestacionalizada y 4,5% interanual. Es decir, el retroceso no se limita al empleo: la actividad también se está frenando y comienza a trasladar esa pérdida de dinamismo al mercado laboral.

Menos obras, menos empleo y menor consumo de insumos

La contracción se extendió además a buena parte del territorio nacional. Apenas cinco jurisdicciones registraron aumentos mensuales del empleo durante julio. En el denominado Resto del país, la caída alcanzó el 1,5%, mientras que en las Grandes Jurisdicciones fue del 0,9%.

Por regiones, Cuyo registró el mayor retroceso, con una baja del 2,6%. El Área Metropolitana de Buenos Aires y el Noroeste Argentino presentaron descensos del 0,7%.

Entre las provincias, Tierra del Fuego tuvo la caída mensual más profunda, con un desplome del 11,1%. Formosa, en cambio, mostró el mayor crecimiento, con una suba del 3,7%.

La señal de deterioro también aparece en el consumo de materiales. Entre los principales insumos, el asfalto cayó 23,1%, el yeso 21,2%, los ladrillos huecos 12,9%, las cales 9,8%, el hormigón elaborado 9,5% y el cemento Portland 8,1%.

El conjunto de indicadores muestra así un panorama difícil de ignorar: menos actividad, menor consumo de insumos y pérdida de empleo formal. Aunque el acumulado anual todavía permanece en terreno positivo, los números más recientes evidencian una aceleración del deterioro durante julio.

Una señal de alarma para la economía

Los datos del IERIC contrastan con el discurso oficial sobre una recuperación sostenida de la economía. Mientras el Gobierno de Javier Milei sostiene que la actividad está dejando atrás la crisis, la construcción vuelve a mostrar síntomas de enfriamiento y destrucción de empleo registrado.

El sector tiene además un peso estratégico por su capacidad para generar puestos de trabajo y movilizar una extensa cadena de proveedores. Por eso, una caída simultánea de la actividad, los insumos y el empleo constituye una señal especialmente relevante sobre el nivel de inversión y demanda.

El salario promedio de los trabajadores registrados alcanzó en julio los $1.503.158, con una suba interanual del 38,4%. Sin embargo, la evolución salarial se dio en un contexto de fuerte contracción del empleo y de actividad.

En las empresas de 500 trabajadores o más, la remuneración promedio llegó a $2.306.077, aunque sufrió una caída mensual del 31,4%, influida por la redistribución entre escalas salariales posterior al pago del medio aguinaldo.

La construcción, uno de los sectores que históricamente funciona como termómetro de la inversión y la actividad económica, vuelve a mostrar señales de alarma: en apenas un mes perdió unos 4 mil empleos registrados y la actividad cayó más de 4% tanto en términos mensuales como interanuales.

Read More

Por presión de Estados Unidos el Gobierno canceló definitivamente Atucha III

La decisión fue justificada por la falta de recursos, pero se produce en medio del fuerte alineamiento de la Casa Rosada con Washington y de la presión estadounidense para desplazar a Beijing de sectores tecnológicos estratégicos. En paralelo, Nucleoeléctrica habilitó una licitación para instalar un reactor financiado íntegramente por capital privado en parte del terreno reservado para la central.

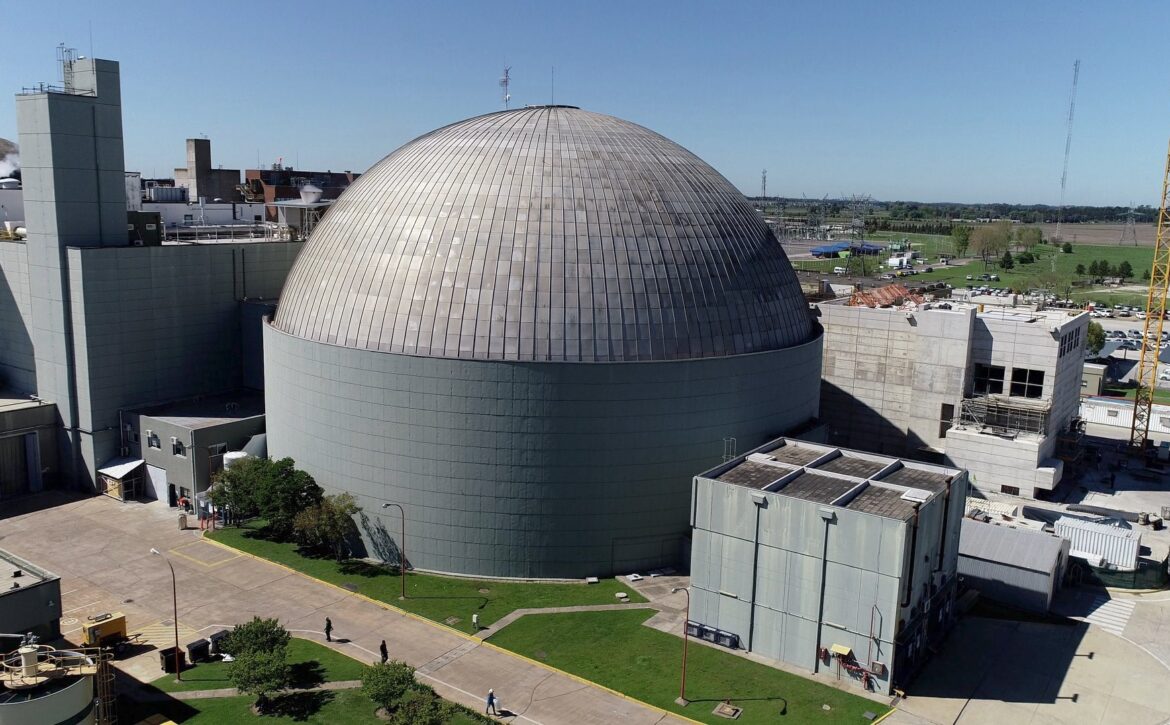
El Gobierno de Javier Milei canceló definitivamente el proyecto de Atucha III, una iniciativa que había sido impulsada durante la gestión anterior y que contemplaba una importante participación china tanto en el financiamiento como en la tecnología. La decisión fue formalizada durante una asamblea de accionistas de Nucleoeléctrica Argentina (NA-SA) realizada el 23 de septiembre.

La explicación formal fue la falta de asignación de recursos económicos y la “imposibilidad material de cumplimiento”, en el marco de la emergencia pública establecida por la Ley 27.742. Sin embargo, detrás de la decisión aparece un cambio geopolítico de fondo: el desplazamiento de China de un área estratégica para el desarrollo tecnológico argentino, en línea con el alineamiento cada vez más estrecho del Gobierno con Estados Unidos.

Atucha III ya había sufrido un primer freno durante el macrismo. Ahora, la administración libertaria decidió avanzar directamente con su cancelación, dejando sin efecto tanto el proyecto Candu —un diseño que hubiera permitido una fuerte participación de la industria y la tecnología nuclear argentina— como la alternativa Hualong One, de origen chino.

La decisión adquiere especial relevancia porque el sector nuclear constituye una de las áreas estratégicas en las que Argentina logró desarrollar capacidades propias durante décadas. La disputa por Atucha III, por lo tanto, no se limita a la construcción de una central eléctrica: involucra financiamiento, transferencia tecnológica, participación industrial y el control de conocimientos considerados estratégicos.

Del proyecto sino-argentino a un reactor financiado por privados

En la misma asamblea, los accionistas habilitaron a Nucleoeléctrica a avanzar con una licitación pública para instalar un reactor sobre unas 12 hectáreas del predio originalmente reservado para Atucha III.

La iniciativa contempla una inversión estimada en US$1.203 millones, sin fondos ni avales públicos. El esquema prevé otorgar un derecho real de superficie sobre parte del terreno y contempla la posibilidad de que Nucleoeléctrica quede a cargo de la operación y el mantenimiento de la futura planta.

Las características y el monto de la inversión coinciden con el proyecto del reactor modular ACR-300 de Meitner Energy, presentado por el ministro de Economía, Luis Caputo, como una iniciativa vinculada al denominado “Super RIGI”. De todos modos, la autorización aprobada por Nucleoeléctrica no implica todavía que el proyecto haya sido adjudicado.

Meitner Energy fue creada en 2024. El 60% de su propiedad corresponde al empresario estadounidense de origen iraní Hamid Ansari, mientras que el 40% restante pertenece a Black River Technology, una firma estadounidense controlada por la estatal rionegrina INVAP, que aporta el desarrollo tecnológico.

El cambio de esquema es significativo: el proyecto que tenía detrás financiamiento y tecnología china queda cancelado y, sobre el mismo terreno, comienza a tomar forma una alternativa que apunta al capital privado.

Un giro estratégico para el plan nuclear argentino

La decisión generó cuestionamientos entre especialistas y exfuncionarios del sector. El exsubsecretario de Energía Eléctrica Federico Basualdo criticó la cancelación y sostuvo que el acuerdo negociado durante el gobierno anterior podía ampliar la generación nuclear y, al mismo tiempo, fortalecer las capacidades científicas y tecnológicas argentinas.

También cuestionó que la baja de los proyectos se haya producido simultáneamente con la habilitación de un nuevo destino para parte del predio originalmente reservado para Atucha III.

En la misma línea, el especialista Nicolás Malinovsky consideró que la medida profundiza el acercamiento argentino a Estados Unidos y la definió como un “punto de inflexión” para el sector.

El trasfondo excede, así, la falta de recursos invocada oficialmente. Estados Unidos viene buscando desde hace décadas limitar la presencia de China en sectores tecnológicos estratégicos de América Latina, y el Gobierno de Milei adoptó una política exterior de alineamiento explícito con Washington.

La cancelación de Atucha III se inscribe en ese giro. Argentina abandona un proyecto asociado a China y abre la puerta a un modelo basado en aun una incierta inversión privada, mientras redefine quiénes tendrán participación en el desarrollo de una industria nuclear que durante décadas fue considerada estratégica y en la que el país construyó capacidades propias.

Por ahora, la nueva licitación no constituye una adjudicación definitiva. Pero el cambio de rumbo ya está formalizado: Atucha III, tal como había sido proyectada con participación china, quedó definitivamente descartada.

Read More

Alerta por el consumo: las ventas Pyme acumulan una caída del 2,1% y volvieron a retroceder en septiembre

Las ventas minoristas de las pequeñas y medianas empresas cayeron 1,2% en septiembre frente a agosto y acumulan una baja del 2,1% en los primeros nueve meses del año. El dato vuelve a mostrar el enfriamiento del consumo y una demanda cada vez más cautelosa, mientras más de la mitad de los comerciantes considera que no es momento de invertir.

Las ventas minoristas Pyme registraron una mejora marginal del 0,3% interanual en términos reales durante septiembre, pero el dato pierde fuerza cuando se observa la evolución mensual: el consumo retrocedió 1,2% respecto de agosto. Con este resultado, las ventas acumulan una caída del 2,1% en los primeros nueve meses del año, según informó la Confederación Argentina de la Mediana Empresa (CAME).

El nuevo retroceso constituye otra señal del enfriamiento de la economía y de la debilidad del mercado interno. La demanda continúa marcada por la cautela, con consumidores que restringen sus gastos, priorizan productos indispensables y buscan las alternativas de menor precio.

Según CAME, las familias concentraron sus compras en reposiciones necesarias y de bajo valor, mientras postergaron adquisiciones más importantes, como muebles, obras integrales o compras completas de indumentaria. La pérdida de capacidad de gasto y las mayores dificultades para financiarse con tarjetas también incidieron sobre el desempeño de los comercios.

El comienzo de la primavera permitió algunos repuntes puntuales en alimentos frescos, bebidas frías, helados, prendas livianas y productos vinculados con refacciones y pintura. Sin embargo, ese movimiento estacional no alcanzó para revertir la debilidad general del consumo.

Una recuperación que no alcanza

Cinco de los siete rubros relevados registraron aumentos interanuales. Textil e indumentaria encabezó la lista con una suba del 5%, seguido por Calzado y marroquinería (+3,5%), Ferretería, materiales eléctricos y materiales para la construcción (+3,3%), Farmacia (+1,5%) y Perfumería (+0,7%).

Pero otros sectores importantes continuaron en terreno negativo. Bazar, decoración, textiles para el hogar y muebles cayó 3,4%, mientras Alimentos y bebidas retrocedió 3,1% frente a septiembre del año pasado.

Además, CAME advirtió que parte de la mejora en indumentaria y calzado se explica por una comparación contra un septiembre de 2025 particularmente débil. Comerciantes también señalaron que debieron resignar rentabilidad para conseguir liquidez y sostener las ventas, otro indicio de las dificultades que atraviesa el sector.

El comercio online crece, pero no revierte la caída

El canal digital presentó un comportamiento muy diferente: las ventas online de comercios que también cuentan con locales físicos crecieron 19,4% interanual y 8,7% frente a agosto.

Sin embargo, el fuerte crecimiento del comercio electrónico convive con un mercado interno debilitado. Las promociones bancarias y las cuotas cortas sin interés continúan siendo herramientas fundamentales para concretar operaciones, en un contexto en el que los consumidores tienen poco margen para asumir compromisos de largo plazo.

Más de la mitad de los comerciantes no quiere invertir

La cautela no se limita a los consumidores. El 55,7% de los comerciantes considera que el momento actual no es adecuado para realizar nuevas inversiones, mientras apenas el 13,4% cree que es un buen momento para desembolsar capital.

A esto se suma que el 44,3% de los empresarios afirmó que la situación de su negocio empeoró respecto de un año atrás, frente a apenas un 5,6% que observó una mejora.

Así, detrás del dato de crecimiento interanual del 0,3% aparece un panorama bastante más preocupante: las ventas vuelven a caer en la comparación mensual, el acumulado anual permanece en rojo, las familias restringen sus compras y la mayoría de los comerciantes evita invertir.

El cuadro vuelve a poner en duda la fortaleza de la recuperación: el consumo Pyme no logra consolidar un crecimiento sostenido y suma otra señal de que el enfriamiento de la economía ya impacta de lleno sobre el mercado interno.

Read More

Una encuesta enciende alarmas en el Gobierno: el 58% dice que está peor desde que gobierna Milei

Una nueva encuesta nacional expone un fuerte deterioro en la percepción del Gobierno de Javier Milei y un marcado pesimismo sobre la situación del país. El relevamiento de Equipo Mide, realizado entre el 18 y el 25 de septiembre sobre 2.114 casos, mostró que el 58% de los argentinos considera que está peor desde que gobierna La Libertad Avanza, frente a apenas un 21% que afirma estar mejor.

La evaluación de la gestión también presenta un saldo negativo: el 59% desaprueba al Gobierno, mientras que solo el 38% lo aprueba. A esto se suma que seis de cada diez encuestados consideran que el país marcha en la dirección equivocada.

Las expectativas tampoco muestran señales alentadoras. El 40% cree que la situación del país empeorará durante los próximos seis meses y otro 20% considera que continuará igual de mal. En otras palabras, seis de cada diez consultados no esperan una mejora en el corto plazo.

El malestar también aparece con fuerza en la evaluación del ajuste. El 55% sostiene que el esfuerzo realizado no valió la pena, mientras que apenas el 19% expresa satisfacción. Además, el 51% afirma que su situación económica personal está peor y solo el 7% considera que está mejor.

La encuesta registra, además, un clima social atravesado por la angustia, la incertidumbre y el enojo. Esas tres emociones concentran las principales respuestas de los consultados, mientras que la esperanza y la confianza quedan considerablemente más atrás.

En paralelo, la imagen personal de Milei también presenta un saldo desfavorable: 39% de imagen positiva contra 57% negativa. El 44% directamente afirma que no confía nada en el Gobierno, mientras que solo el 16% manifiesta mucha confianza.

El relevamiento también muestra que el oficialismo conserva un núcleo importante de respaldo, por lo que el deterioro de la evaluación gubernamental no implica automáticamente una adhesión mayoritaria a una alternativa opositora. Sin embargo, los números exponen una señal de alerta para la Casa Rosada: la percepción de que la situación personal empeoró, el rechazo al ajuste y el pesimismo sobre el futuro conviven con una creciente desaprobación de la gestión.

Con el costo de vida, los bajos salarios y la desocupación entre las principales preocupaciones, la encuesta refleja así un escenario social de creciente malestar y expectativas deterioradas, en el que una mayoría no percibe que las dificultades actuales estén cerca de resolverse.

Read More

Industria en crisis: la papelera más grande del país abonó solo la mitad de los salarios

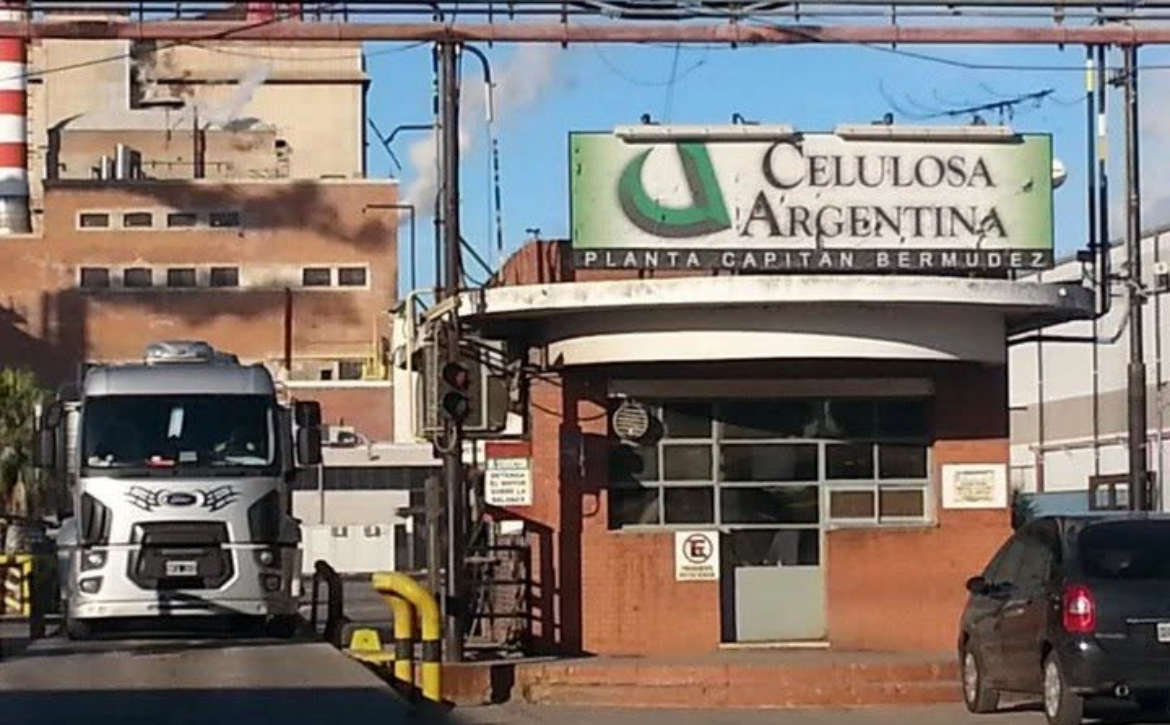
Celulosa Argentina atraviesa una grave crisis financiera y productiva: su planta de Capitán Bermúdez permanece detenida por falta de liquidez, problemas con el suministro de gas y escasez de materias primas. Los trabajadores cobraron solo el 50% de sus salarios de agosto y todavía no saben cuándo percibirán el resto.

La crisis de la industria argentina vuelve a mostrar una de sus caras más preocupantes. Celulosa Argentina, la principal productora de papel del país, solo pudo pagar la mitad de los salarios correspondientes a agosto, después de haber planteado inicialmente abonar apenas el 30% de los haberes debido a la falta de liquidez.

La situación golpea directamente a los trabajadores de la planta de Capitán Bermúdez, en Santa Fe, donde la actividad permanece paralizada desde hace dos meses. Los empleados aceptaron cobrar el 50% de sus remuneraciones tras una serie de audiencias en el Ministerio de Trabajo provincial, pero todavía no tienen certezas sobre cuándo podrán cobrar el monto adeudado.

El caso expone la profundidad de la crisis que atraviesa una industria que se encuentra cada vez más condicionada por la caída de la actividad, las dificultades financieras y los problemas de abastecimiento. En Celulosa Argentina, el deterioro ya se traduce en fábricas detenidas y salarios que no se pagan en su totalidad.

Una planta paralizada y múltiples problemas

En Capitán Bermúdez, donde se produce papel tissue, la actividad lleva aproximadamente dos meses interrumpida. Entre las dificultades que enfrenta la compañía aparecen los problemas para acceder al gas suministrado por Litoral Gas, la falta de madera y productos químicos y la ausencia de liquidez para sostener el funcionamiento de la planta.

La otra gran fábrica de la empresa, ubicada en Zárate, atravesó una situación similar: después de permanecer cerca de dos meses paralizada, retomó la producción durante el último fin de semana. Sin embargo, la reapertura está lejos de despejar el panorama. Los trabajadores continúan esperando definiciones sobre la continuidad de la actividad y el pago de los salarios que permanecen pendientes.

A las dificultades productivas se suma el deterioro financiero de Celulosa Argentina. La compañía se encuentra en concurso preventivo y avanza en un proceso de reestructuración de sus compromisos, luego de acumular pérdidas por $127.393,6 millones al 31 de mayo, junto con una fuerte caída de sus ventas.

La situación representa un duro revés para una empresa que había intentado recomponerse. Hace aproximadamente un año, el financista Esteban Nofal, a través de Cima Investments, tomó el control del 45,5% de Celulosa Argentina por un valor simbólico de un dólar y asumió deudas financieras superiores a US$128 millones.

El ingreso de nuevos capitales permitió una reactivación inicial: las plantas volvieron a funcionar entre octubre y noviembre de 2025, después de tres meses de inactividad. Pero el repunte duró apenas unos meses. Desde marzo de 2026, los problemas de financiamiento y abastecimiento volvieron a profundizarse y desembocaron en nuevas interrupciones de la producción.

Una crisis que amenaza a toda la cadena

El impacto del conflicto excede ampliamente a los trabajadores de Celulosa Argentina. Según la propia compañía, la empresa representa casi la mitad de la producción de papel del país, por lo que sus dificultades también repercuten sobre proveedores, contratistas y otros sectores vinculados a la cadena productiva.

El cuadro deja así una señal de alarma sobre el estado de la industria nacional: una de las principales empresas manufactureras del país lleva meses con su producción interrumpida y ni siquiera logra garantizar el pago completo de los salarios.

Mientras la crisis financiera se profundiza, los trabajadores quedan atrapados entre fábricas paralizadas, ingresos adeudados y una creciente incertidumbre sobre el futuro de sus puestos de trabajo. El caso de Celulosa Argentina se suma así a un escenario industrial cada vez más delicado, donde la recesión deja de ser una estadística y comienza a sentirse directamente en las plantas, en los salarios y en el empleo.

Read More

Papelón: El ministerio de seguridad y la SIDE desmintieron las declaraciones de Milei sobre terrorismo en Argentina

El Presidente aseguró que su Gobierno deportó a 20.000 “terroristas” en lo que va de 2026 y a otros 10.000 durante 2025. Sin embargo, las estadísticas del Ministerio de Seguridad muestran que hubo 744 expulsiones y 18.947 impedimentos de ingreso, en su mayoría por cuestiones administrativas, migratorias o judiciales.

Javier Milei quedó nuevamente en offside frente a los propios datos oficiales. En una entrevista con LN+, el Presidente afirmó que durante este año su Gobierno había “deportado 20.000 terroristas” y que otros 10.000 habían sido “echados” durante 2025. Según su relato, se trataba de personas que “se infiltraron de otros países para venir a tratar de dinamitar el modelo argentino”.

El problema es que los registros oficiales no dicen eso.

Las estadísticas del Ministerio de Seguridad contabilizan 744 expulsiones durante 2026 y 18.947 “incidentes de entrada”, es decir, personas a las que se les impidió ingresar al país por diferentes razones legales o administrativas. En esas planillas no existe una categoría que identifique a esos casos como “terroristas”.

La diferencia no es menor. De los 18.947 incidentes registrados entre diciembre de 2025 y agosto de 2026, 8.008 correspondieron a infracciones migratorias; 6.298 a personas que no contaban con documentación habilitante; 4.566 a impedimentos judiciales, como capturas o condenas; 42 a residencias canceladas y 33 a documentación falsa, adulterada o robada.

Es decir, Milei presentó como “terroristas” a un universo de personas que, según las propias estadísticas oficiales, fueron rechazadas o impedidas de ingresar por motivos migratorios, falta de documentación o decisiones judiciales. De hecho, una explicación posterior del Gobierno habló de “posibles terroristas”, pero las categorías de las planillas oficiales siguen sin identificar esos casos como terrorismo.

La SIDE también dejó al Presidente en evidencia

La afirmación presidencial choca además con lo expuesto pocas semanas antes por el titular de la SIDE, Cristian Auguadra, ante la Comisión Bicameral de Fiscalización de los Organismos y Actividades de Inteligencia.

Según trascendió de aquella reunión, realizada a puertas cerradas, las autoridades de inteligencia negaron que existieran amenazas terroristas concretas provenientes de sectores de extrema izquierda o de organizaciones islámicas en la Argentina.

Así, el contraste resulta particularmente llamativo: mientras Milei habla de decenas de miles de “terroristas” que habrían ingresado al país con el objetivo de “dinamitar” su modelo económico, la propia estructura de inteligencia del Estado no había identificado una amenaza terrorista concreta de esas características.

Una cifra que tampoco aparece en los registros

La confusión quedó todavía más expuesta cuando se observa que una expulsión no es lo mismo que un rechazo de ingreso. Las 744 expulsiones corresponden a personas que fueron efectivamente expulsadas del país, mientras que los 18.947 “incidentes de entrada” corresponden a personas a las que se les impidió ingresar.

La suma de ambos universos explica de dónde podría surgir el número cercano a 20.000 que comenzó a utilizar el Gobierno, pero no permite convertir automáticamente a esas personas en “terroristas”. Esa categoría no figura en las estadísticas oficiales difundidas.

Incluso el vocero presidencial debió reformular posteriormente el alcance de los dichos de Milei y hablar de “posibles amenazas”, una explicación que tampoco coincide con las categorías utilizadas por el Ministerio de Seguridad.

Pedido de explicaciones en el Congreso

La polémica ya derivó además en un pedido de acceso a la información pública y de informes presentado por el diputado Maximiliano Ferraro, quien reclamó que el Gobierno precise de dónde surgió la cifra de 30.000 personas y cuántas de ellas fueron efectivamente expulsadas por causales vinculadas con terrorismo.

El legislador también pidió conocer si esas personas fueron incluidas en el Registro Público de Personas y Entidades vinculadas a Actos de Terrorismo y su Financiamiento (RePET) y qué información concreta sostiene la afirmación presidencial.

La pregunta queda planteada: si realmente fueron deportados 20.000 “terroristas” en 2026 y otros 10.000 durante 2025, ¿dónde están registrados?

Por ahora, los números oficiales muestran otra cosa: 744 expulsiones y 18.947 impedimentos de ingreso por motivos diversos, pero ningún registro que permita llamar “terroristas” a esas personas. Y, mientras Milei agita la existencia de una supuesta infiltración masiva destinada a “dinamitar” su modelo, la propia SIDE había informado que no había detectado una amenaza terrorista concreta contra la Argentina.

El resultado es un nuevo choque entre el discurso presidencial y los datos producidos por los organismos del propio Estado.

Read More

La Corte suprema se dio vuelta y avaló la venta ilimitada de tierras a extranjeros

El máximo tribunal revocó el fallo que había frenado la derogación de la Ley de Tierras impulsada por el Gobierno mediante el DNU 70/2023. Aunque evitó pronunciarse sobre la constitucionalidad de la medida, cuestionó la legitimidad de los excombatientes que habían llevado el reclamo a la Justicia. La decisión dejó vigente la derogación de la norma que limitaba la adquisición de tierras rurales por parte de extranjeros y generó fuertes críticas.

La Corte Suprema de Justicia tomó una decisión que despertó indignación entre organizaciones vinculadas con la defensa de la soberanía territorial: revocó el fallo que había frenado la derogación de la Ley de Tierras y, en los hechos, dejó vigente la eliminación de los límites a la adquisición de tierras rurales por parte de extranjeros impulsada por el Gobierno de Javier Milei.

El caso había sido iniciado por el Centro de Ex Combatientes Islas Malvinas La Plata, que recurrió a la Justicia para cuestionar la constitucionalidad del artículo 154 del DNU 70/2023, mediante el cual el Gobierno derogó la Ley 26.737, conocida como Ley de Tierras.

La normativa establecía límites a la propiedad de tierras rurales por parte de personas físicas y jurídicas extranjeras, además de mecanismos de control a través del Registro Nacional de Tierras Rurales y un Consejo Interministerial. Su objetivo era evitar una extranjerización indiscriminada del territorio y preservar el control nacional sobre un recurso estratégico.

En primera instancia, la Justicia había rechazado el planteo. Sin embargo, en marzo de 2024, la Sala III de la Cámara Federal de La Plata falló a favor de los excombatientes y frenó los efectos de la derogación. El Poder Ejecutivo apeló y el expediente terminó llegando a la Corte Suprema.

El máximo tribunal finalmente revocó aquella decisión, aunque no se pronunció sobre la constitucionalidad o inconstitucionalidad de la derogación de la Ley de Tierras. Los jueces centraron su resolución en la legitimidad de los demandantes y consideraron que los excombatientes no estaban habilitados para promover una acción colectiva en defensa de un supuesto derecho de incidencia colectiva sobre un bien colectivo.

“Frente a la clara ausencia de un derecho de incidencia colectiva sobre un bien colectivo, no es posible tener por configurado un caso o controversia”, sostuvo la Corte.

Sin embargo, aunque formalmente el tribunal evitó resolver el fondo de la cuestión, el efecto concreto de su decisión es significativo: queda vigente la derogación de la Ley de Tierras dispuesta por el Gobierno de Milei, eliminando el marco legal que establecía límites a la adquisición de tierras rurales por parte de extranjeros.

La resolución provocó fuertes cuestionamientos precisamente porque la Corte terminó dejando sin efecto la protección judicial que había suspendido la derogación, mientras el Gobierno avanza con su política de desregulación y apertura a la inversión extranjera.

La polémica adquiere una dimensión todavía mayor por tratarse de tierras rurales, un recurso estratégico directamente relacionado con el territorio y la soberanía nacional. Para los sectores que rechazan la medida, la decisión judicial implica un nuevo retroceso frente a la posibilidad de preservar límites sobre la concentración y extranjerización de tierras.

Qué establecía la Ley de Tierras

La Ley 26.737 establecía un régimen específico para regular la titularidad y posesión de tierras rurales por parte de extranjeros. La normativa fijaba límites, criterios y excepciones para la adquisición de esos terrenos por personas físicas y jurídicas extranjeras.

Además, creó el Registro Nacional de Tierras Rurales y un Consejo Interministerial encargado de intervenir en la aplicación de la normativa.

La ley buscaba evitar una extranjerización desmedida del territorio y establecer mecanismos de control estatal sobre la propiedad rural. Su derogación mediante el DNU 70/2023 y la posterior decisión de la Corte vuelven a colocar en el centro del debate una cuestión sensible: qué límites debe tener la adquisición extranjera de tierras y hasta dónde puede avanzar la desregulación cuando está en juego el control de un recurso estratégico del país.

Read More

Octubre llega con una ola de aumentos en transporte, alquileres y servicios

El décimo mes del año comienza con una nueva batería de incrementos que impactará directamente sobre los gastos fijos de las familias. Transporte, alquileres, prepagas, peajes, agua y servicios energéticos vuelven a subir, mientras los ingresos deben enfrentar una presión cada vez mayor.

Octubre arranca con un nuevo golpe al bolsillo. Desde este jueves 1°, distintos servicios esenciales y gastos habituales de los hogares tendrán aumentos que se suman a las subas acumuladas durante el año. Transporte, medicina prepaga, alquileres, peajes y agua encarecerán el presupuesto mensual, mientras las tarifas de luz y gas también tendrán nuevas actualizaciones.

La nueva tanda de incrementos llega después de una inflación de 1,7% en agosto y bajo esquemas que, en varios casos, contemplan actualizaciones automáticas o periódicas. El resultado es una sucesión de aumentos que impacta especialmente sobre los gastos que las familias no pueden evitar y reduce todavía más el margen disponible para otros consumos.

Prepagas: aumentos de hasta 4,9%

Las cuotas de las empresas de medicina prepaga tendrán nuevos incrementos durante octubre. La mayoría de las compañías aplicará subas cercanas al 2%, aunque algunas llegarán a incrementos significativamente mayores.

OSDE aumentará entre 1,9% y 2,1%, según el plan; el Hospital Alemán aplicará un 1,9%; el Hospital Italiano, un 2,1%; Swiss Medical, un 2%; y Sancor Salud, entre 2,06% y 2,81%. Galeno tendrá una suba de hasta 2,4%, mientras que Omint aplicará un incremento que llegará al 4,9%.

En algunos casos, los aumentos también alcanzarán a los copagos, sumando presión sobre uno de los gastos que más pesa en los presupuestos familiares.

Transporte: viajar cuesta cada vez más

El transporte público tampoco da tregua. Desde octubre, los colectivos de jurisdicción provincial en el AMBA aumentarán alrededor de 3,6%, mientras que las tarifas de los colectivos porteños subirán 3,7%.

En la Provincia de Buenos Aires, con SUBE registrada, el boleto mínimo pasará a $1.206,39 y llegará hasta $1.809,58 para los recorridos más extensos.

En la Ciudad de Buenos Aires, los valores quedarán entre $920,48 y $1.180,44, dependiendo de la distancia.

El subte también volverá a aumentar. El boleto pasará de $1.753 a $1.817, mientras que la tarifa social será de $635,95 y la estudiantil de $254,38. El incremento se suma a una suba acumulada de 50,66% en lo que va del año, por encima de la inflación registrada durante el mismo período.

Los peajes porteños tampoco quedarán al margen: las tarifas administradas por AUSA aumentarán 3,7% desde octubre. En las autopistas 25 de Mayo y Perito Moreno, el valor para vehículos livianos llegará a $6.785,16 durante la hora pico.

Alquileres: nuevos aumentos para quienes todavía tienen contratos con actualización

El comienzo del mes también trae nuevos incrementos para los alquileres cuyos contratos continúan utilizando el Índice de Contratos de Locación (ICL).

Según la periodicidad pactada, los ajustes pueden alcanzar 6,72% para contratos trimestrales, 9,83% para los cuatrimestrales, 17,04% para los semestrales y 31,67% para los anuales.

Aunque los nuevos contratos ya no están obligados a utilizar un índice determinado, una parte de los inquilinos todavía enfrenta actualizaciones establecidas bajo contratos anteriores, que pueden representar fuertes saltos en el monto mensual.

Luz y gas: más presión sobre las tarifas

Las facturas de electricidad y gas también tendrán nuevas modificaciones. Los cuadros tarifarios de las principales distribuidoras se actualizan periódicamente, por lo que los hogares deberán afrontar nuevos valores durante octubre.

A esto se suma un cambio en el régimen de zonas frías que reduce el subsidio para más de un millón de usuarios de distintas provincias. El beneficio, que alcanzaba descuentos de entre 30% y 50% sobre la tarifa de gas, será reemplazado para esos usuarios por un esquema de subsidios focalizados.

La modificación agrega incertidumbre y presión sobre las facturas de quienes dependen del gas para calefaccionarse durante los meses de menor temperatura.

Agua: AySA aumenta 2,17%

La tarifa de agua de AySA también subirá en octubre. El incremento será de 2,17%, de acuerdo con el mecanismo de actualización establecido por el ERAS.

La suba se produce luego de que dejara de regir el tope del 3% mensual que había limitado los aumentos entre mayo y agosto. Desde septiembre, las actualizaciones volvieron a calcularse directamente mediante la fórmula correspondiente.

Un nuevo mes de aumentos sobre el mismo bolsillo

La particularidad de octubre no está solamente en cada incremento individual, sino en el efecto acumulativo que generan todos ellos sobre el presupuesto familiar. Transporte, alquiler, salud, peajes, agua y servicios energéticos forman parte de los gastos cotidianos que difícilmente pueden postergarse o eliminarse.

Así, mientras cada empresa o jurisdicción aplica su propio mecanismo de actualización, el impacto termina concentrándose sobre los mismos ingresos. Para las familias, octubre comienza con otra batería de aumentos que vuelve a reducir el margen disponible y encarece el costo de sostener una vida cotidiana cada vez más difícil de afrontar.

Read More